양도소득세 사무처리규정 일부 개정(안)
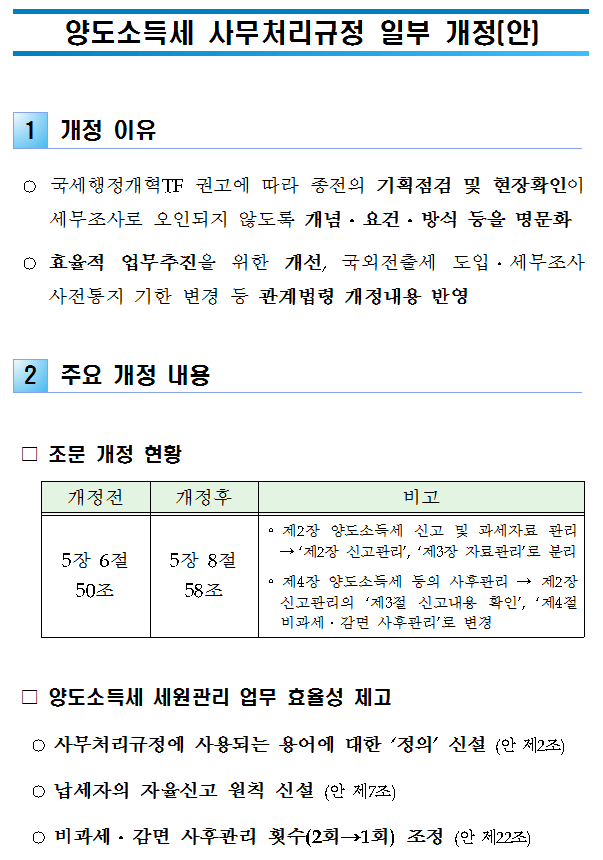
1 개정 이유
○ 국세행정개혁TF 권고에 따라 종전의 기획점검 및 현장확인이 세무조사로 오인되지 않도록 개념?요건?방식 등을 명문화
○효율적 업무추진을 위한 개선, 국외전출세 도입?세무조사 사전통지 기한 변경 등 관계법령 개정내용 반영
2
주요 개정 내용
□ 조문 개정 현황
개정전
개정후
비고
5장 6절
50조
5장 8절
58조
?제2장 양도소득세 신고 및 과세자료 관리 →‘제2장 신고관리’, ‘제3장 자료관리’로 분리
?제4장 양도소득세 등의 사후관리 → 제2장 신고관리의 ‘제3절 신고내용 확인’, ‘제4절 비과세?감면 사후관리’로 변경
□ 양도소득세 세원관리 업무 효율성 제고
○사무처리규정에 사용되는 용어에 대한 ‘정의’ 신설 (안 제2조)
○납세자의 자율신고 원칙 신설 (안 제7조)
○비과세?감면 사후관리 횟수(2회→1회) 조정 (안 제22조)
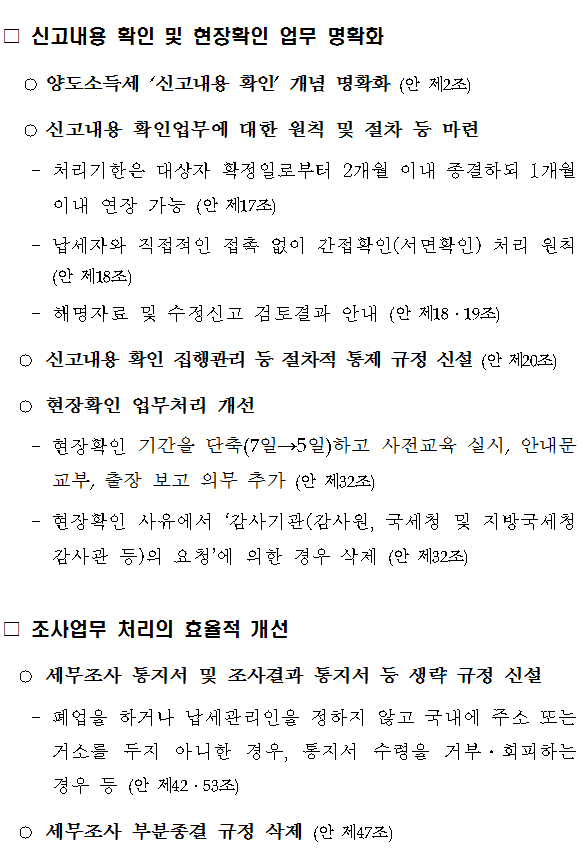
□ 신고내용 확인 및 현장확인 업무 명확화
○양도소득세 ‘신고내용 확인’ 개념 명확화 (안 제2조)
○신고내용 확인업무에 대한 원칙 및 절차 등 마련
-처리기한은 대상자 확정일로부터 2개월 이내 종결하되 1개월 이내 연장 가능 (안 제17조)
-납세자와 직접적인 접촉 없이 간접확인(서면확인) 처리 원칙(안 제18조)
-해명자료 및 수정신고 검토결과 안내 (안 제18?19조)
○ 신고내용 확인 집행관리 등 절차적 통제 규정 신설 (안 제20조)
○현장확인 업무처리 개선
-현장확인 기간을 단축(7일→5일)하고 사전교육 실시, 안내문 교부, 출장 보고 의무 추가 (안 제32조)
-현장확인 사유에서 ‘감사기관(감사원, 국세청 및 지방국세청 감사관 등)의 요청’에 의한 경우 삭제 (안 제32조)
□ 조사업무 처리의 효율적 개선
○세무조사 통지서 및 조사결과 통지서 등 생략 규정 신설
-폐업을 하거나 납세관리인을 정하지 않고 국내에 주소 또는 거소를 두지 아니한 경우, 통지서 수령을 거부?회피하는 경우 등 (안 제42?53조)
○ 세무조사 부분종결 규정 삭제 (안 제47조)
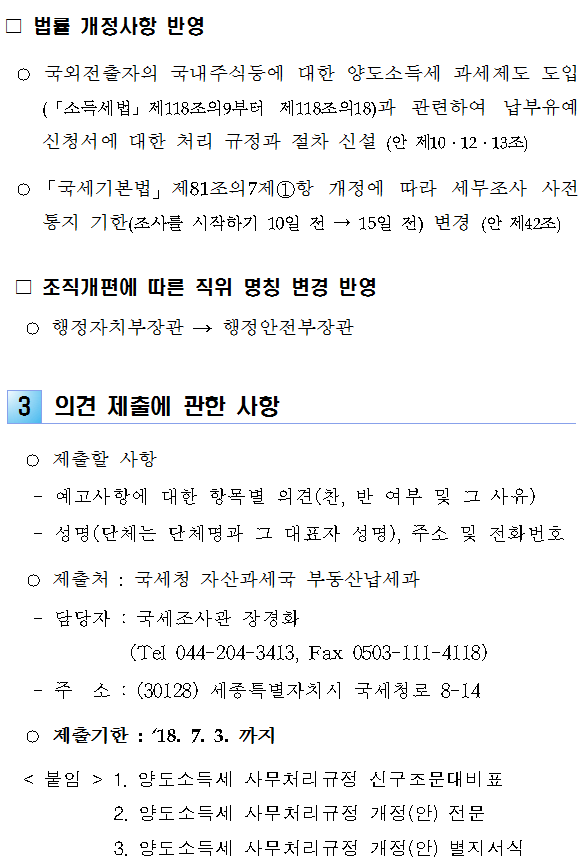
□ 법률 개정사항 반영
○ 국외전출자의 국내주식등에 대한 양도소득세 과세제도 도입(「소득세법」제118조의9부터 제118조의18)과 관련하여 납부유예 신청서에 대한 처리 규정과 절차 신설 (안 제10?12?13조)
○「국세기본법」제81조의7제①항 개정에 따라 세무조사 사전통지 기한(조사를 시작하기 10일 전 → 15일 전) 변경 (안 제42조)
□ 조직개편에 따른 직위 명칭 변경 반영
○ 행정자치부장관 → 행정안전부장관
3
의견 제출에 관한 사항
○ 제출할 사항
-예고사항에 대한 항목별 의견(찬, 반 여부 및 그 사유)
-성명(단체는 단체명과 그 대표자 성명), 주소 및 전화번호
○ 제출처 : 국세청 자산과세국 부동산납세과
-담당자 : 국세조사관 장경화
(Tel 044-204-3413, Fax 0503-111-4118)
-주 소 : (30128) 세종특별자치시 국세청로 8-14
○ 제출기한 : ‘18. 7. 3. 까지
< 붙임 > 1. 양도소득세 사무처리규정 신구조문대비표
2. 양도소득세 사무처리규정 개정(안) 전문
3. 양도소득세 사무처리규정 개정(안) 별지서식
 이 누리집은 대한민국 공식 전자정부 누리집입니다.


