연구·인력개발비 사전심사 사무처리규정 제정(안) 주요내용
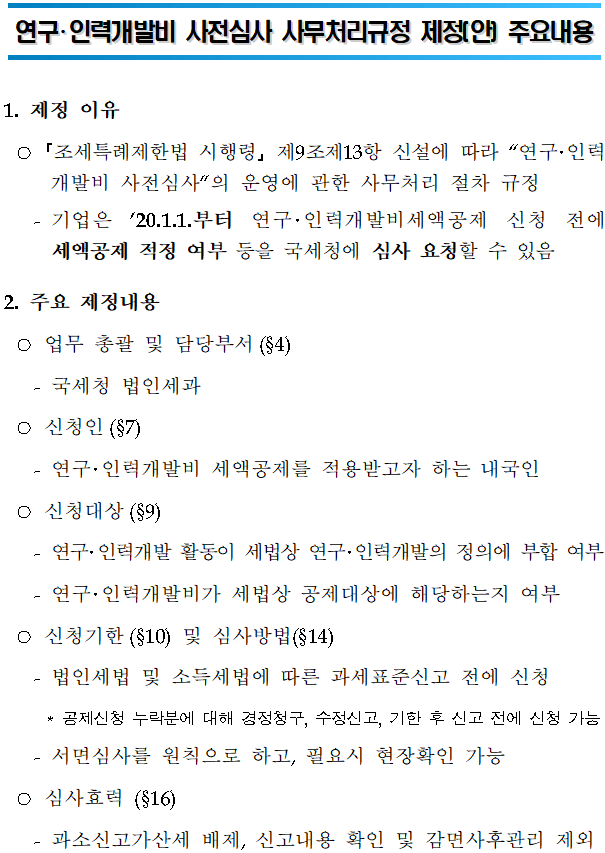
1. 제정 이유
○「조세특례제한법 시행령」 제9조제13항 신설에 따라 “연구·인력개발비 사전심사”의 운영에 관한 사무처리 절차 규정
-기업은 ’20.1.1.부터 연구·인력개발비세액공제 신청 전에 세액공제 적정 여부 등을 국세청에 심사 요청할 수 있음
2. 주요 제정내용
○ 업무 총괄 및 담당부서(§4)
- 국세청 법인세과
○신청인(§7)
- 연구·인력개발비 세액공제를 적용받고자 하는 내국인
○신청대상(§9)
-연구·인력개발 활동이 세법상 연구·인력개발의 정의에 부합 여부
-연구·인력개발비가 세법상 공제대상에 해당하는지 여부
○신청기한(§10) 및 심사방법(§14)
- 법인세법 및 소득세법에 따른 과세표준신고 전에 신청
* 공제신청 누락분에 대해 경정청구, 수정신고, 기한 후 신고 전에 신청 가능
- 서면심사를 원칙으로 하고, 필요시 현장확인 가능
○심사효력 (§16)
- 과소신고가산세 배제, 신고내용 확인 및 감면사후관리 제외
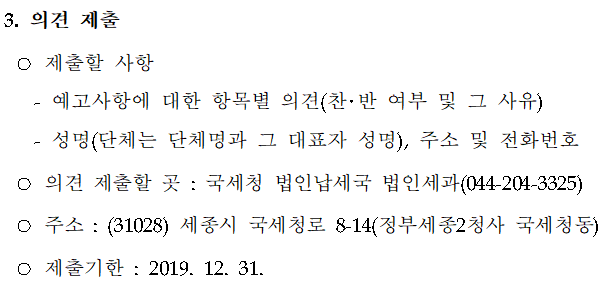
3. 의견 제출
○ 제출할 사항
- 예고사항에 대한 항목별 의견(찬·반 여부 및 그 사유)
- 성명(단체는 단체명과 그 대표자 성명), 주소 및 전화번호
○ 의견 제출할 곳 : 국세청 법인납세국 법인세과(044-204-3325)
○ 주소 : (31028) 세종시 국세청로 8-14(정부세종2청사 국세청동)
○ 제출기한 : 2019. 12. 31.
 이 누리집은 대한민국 공식 전자정부 누리집입니다.


