국세징수 사무처리규정 주요 개정내용
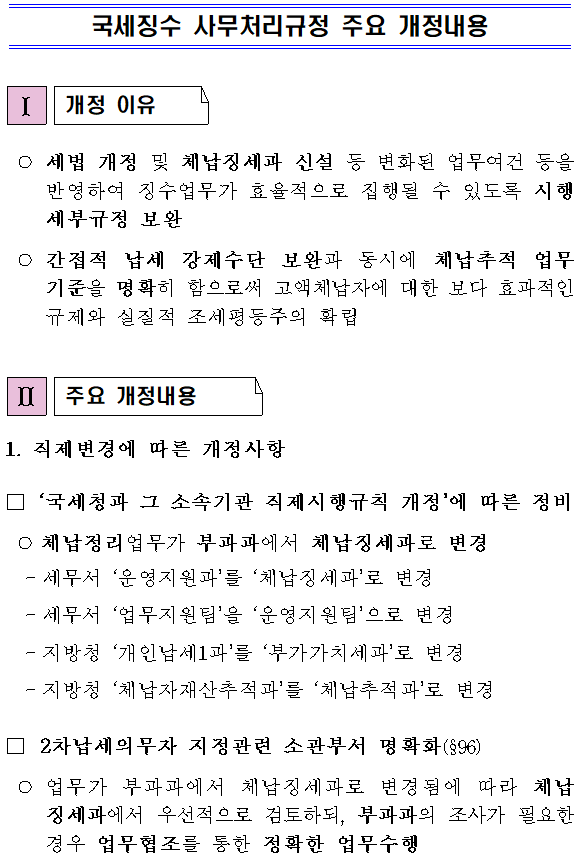
Ⅰ 개정 이유
○ 세법 개정 및 체납징세과 신설 등 변화된 업무여건 등을 반영하여 징수업무가 효율적으로 집행될 수 있도록 시행 세부규정 보완
○ 간접적 납세 강제수단 보완과 동시에 체납추적 업무 기준을 명확히 함으로써 고액체납자에 대한 보다 효과적인 규제와 실질적 조세평등주의 확립
Ⅱ 주요 개정내용
1.직제변경에 따른 개정사항
□ '국세청과 그 소속기관 직제시행규칙 개정'에 따른 정비
○ 체납정리업무가 부과과에서 체납징세과로 변경
- 세무서 '운영지원과'를 '체납징세과'로 변경
- 세무서 '업무지원팀'을 '운영지원팀'으로 변경
- 지방청 '개인납세1과'를 '부가가치세과'로 변경
- 지방청 '체납자재산추적과'를 '체납추적과'로 변경
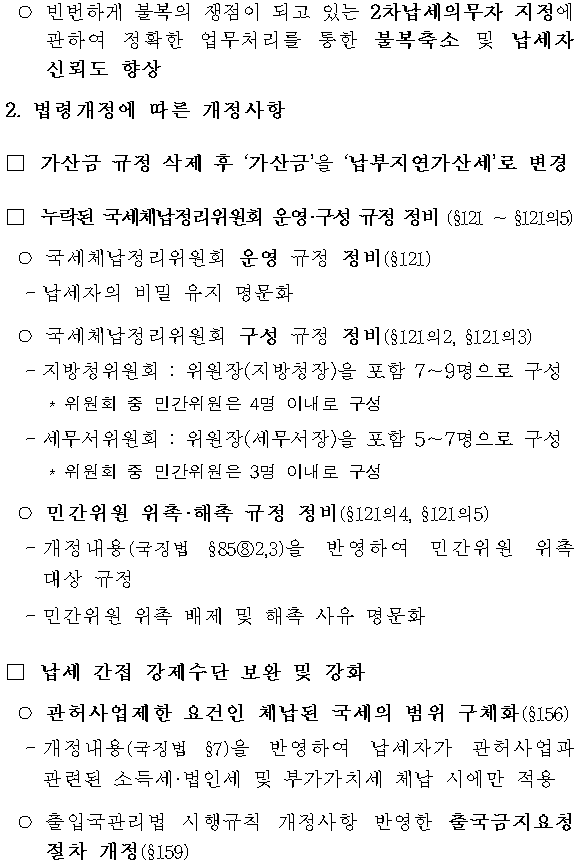
□ 2차납세의무자 지정관련 소관부서 명확화(§96)
○ 업무가 부과과에서 체납징세과로 변경됨에 따라 체납징세과에서 우선적으로 검토하되, 부과과의 조사가 필요한 경우 업무협조를 통한 정확한 업무수행
○ 빈번하게 불복의 쟁점이 되고 있는 2차납세의무자 지정에 관하여 정확한 업무처리를 통한 불복축소 및 납세자 신뢰도 향상
2.법령개정에 따른 개정사항
□ 가산금 규정 삭제 후 '가산금'을 '납부지연가산세'로 변경
□ 누락된 국세체납정리위원회 운영·구성 규정 정비(§121~§121의5)
○ 국세체납정리위원회 운영 규정 정비(§121)
- 납세자의 비밀 유지 명문화
○ 국세체납정리위원회 구성 규정 정비(§121의2, §121의3)
- 지방청위원회 : 위원장(지방청장)을 포함 7~9명으로 구성
* 위원회 중 민간위원은 4명 이내로 구성
- 세무서위원회 : 위원장(세무서장)을 포함 5~7명으로 구성
* 위원회 중 민간위원은 3명 이내로 구성
○ 민간위원 위촉·해촉 규정 정비(§121의4, §121의5)
- 개정내용(국징법 §85⑧2,3)을 반영하여 민간위원 위촉대상 규정
- 민간위원 위촉 배제 및 해촉 사유 명문화
□ 납세 간접 강제수단 보완 및 강화
○ 관허사업제한 요건인 체납된 국세의 범위 구체화(§156)
- 개정내용(국징법 §7)을 반영하여 납세자가 관허사업과 관련된 소득세·법인세 및 부가가치세 체납 시에만 적용
○ 출입국관리법 시행규칙 개정사항 반영한 출입금지요청 절차 개정(§159)
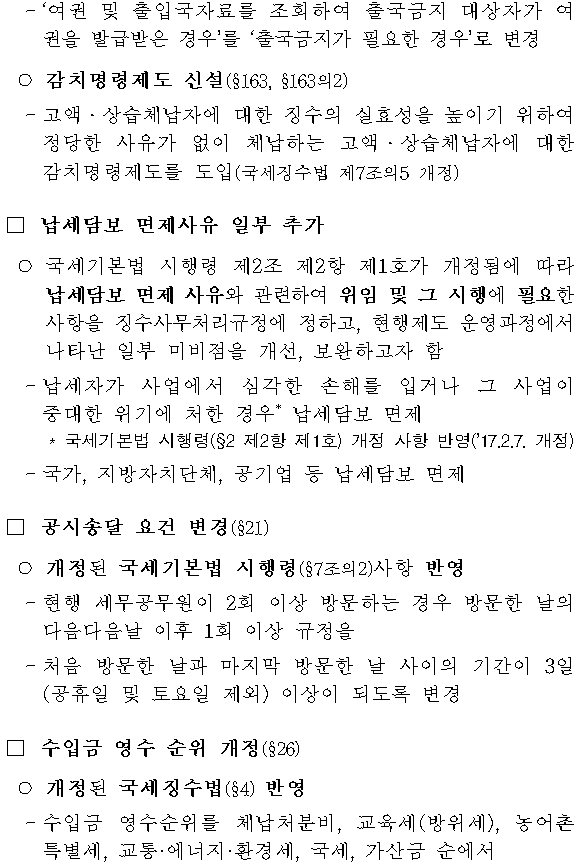
- '여권 및 출입국자료를 조회하여 출국금지 대상자가 여권을 발급받은 경우'를 '출국금지가 필요한 경우'로 변경
○ 감치명령제도 신성(§163, §163의2)
- 고액·상습체납자에 대한 징수의 실효성을 높이기 위하여 정당한 사유가 없이 체납하는 고액·상습체납자에 대한 감치명령제도를 도입(국세징수법 제7조의5 개정)
□ 납세담보 면제사유 일부 추가
○ 국세기본법 시행령 제2조 제2항 제1호가 개정됨에 따라 납세담보 면제 사유와 관련하여 위임 및 그 시행에 필요한 사항을 징수사무처리규정에 정하고, 현행제도 운영과정에서 나타난 일부 미비점을 개선, 보완하고자 함
- 납세자가 사업에서 심각한 손해를 입거나 그 사업이 중대한 위기에 처한 경우* 납세담보 면제
* 국세기본법 시행령(§2 제2항 제1호) 개정 사항 반영('17.2.7. 개정)
- 국가, 지방자치단체, 공기업 등 납세담보 면제
□ 공시송달 요건 변경(§21)
○ 개정된 국세기본법 시행령(§7조의2)사항 반영
- 현행 세무공무원이 2회 이상 방문하는 경우 방문한 날의 다음다음날 이후 1회 이상 규정을
- 처음 방문한 날과 마지막 방문한 날 사이의 기간이 3일 (공휴일 및 토요일 제외) 이상이 되도록 변경
□ 수입금 영수 순위 개정(§26)
○ 개정된 국세징수법(§4) 반영
- 수입금 영수순위를 체납처분비, 교육세(방위세) 농어촌특별세, 교통·에너지·환경세, 국세, 가산금 순서에서
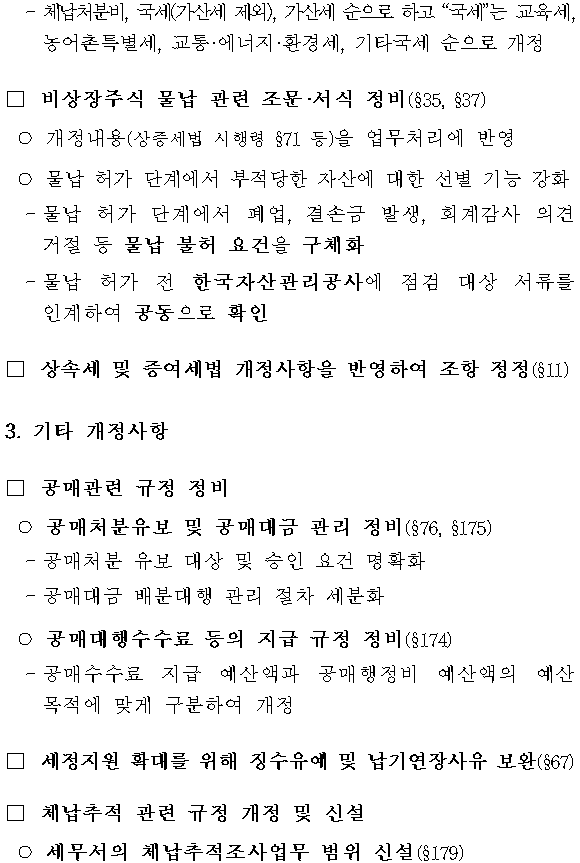
- 체납처분비, 국세(가산세 제외), 가산세 순으로 하고 "국세"는 교육세, 농어촌특별세, 교통·에너지·환경세, 기타국세 순으로 개정
□ 비상장주식 물납 관련 조문·서식 정비(§35, §37)
○ 개정내용(상증세법 시행령 §71 등)을 업무처리에 반영
○ 물납 허가 단계에서 부적당한 자산에 대한 선별 기능 강화
- 물납 허가 단계에서 폐업, 결손금 발생, 회계감사 의견 거절 등 물납 불허 요건을 구체화
- 물납 허가 전 한국자산관리공사에 점검 대상 서류를 인계하여 공동으로 확인
□ 상속세 및 증여세법 개정사항을 반영하여 조항 정정(§11)
3. 기타 개정사항
□ 공매관련 규정 정비
○ 공매처분유보 및 공매대금 관리 정비(§76, §175)
- 공매처분 유보 대상 및 승인 요건 명확화
- 공매대금 배분대행 관리 절차 세분화
○ 공매대행수수료 등의 지급 규정 정비(§174)
- 공매수수료 지급 예산액과 공매행정비 예산액의 예산 목적에 맞게 구분하여 개정
□ 세정지원 확대를 위해 징수유예 및 납기연장사유 보완(§67)
□ 체납추적 관련 규정 개정 및 신설
○ 세무서의 체납추적조사업무 범위 신설(§179)
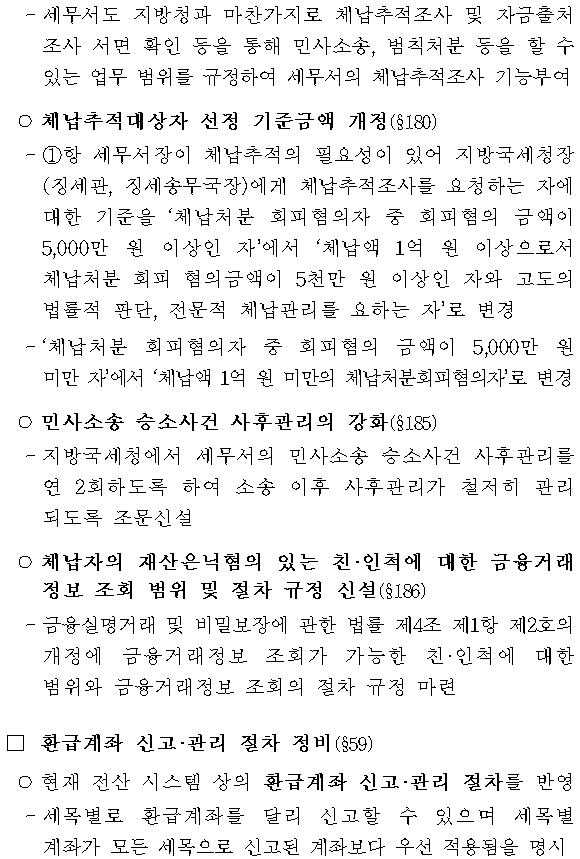
- 세무서도 지방청과 마찬가지로 체납추적조사 및 자금출처조사 서면 확인 등을 통해 민사소송, 범칙처분 등을 할 수 있는 업무 범위를 규정하여 세무서의 체납추적조사 기능부여
○ 체납추적대상자 선정 기준금액 개정(§180)
- ①항 세무서장이 체납추적의 필요성이 있어 지방국세청장(징세관, 징세송무국장)에게 체납추적조사를 요청하는 자에 대한 기준을 '체납처분 회피혐의자 중 회피혐의 금액이 5,000만 원 이상인 자'에서 '체납액 1억 원 이상으로서 체납처분 회피 혐의금액이 5천만 원 이상인 자와 고도의 법률적 판단, 전문적 체납관리를 요하는 자'로 변경
- '체납처분 회피혐의자 중 회피혐의 금액이 5,000만 원 미만 자'에서 '체납액 1억 원 미만의 체납처분회피혐의자'로 변경
○ 민사소송 승소사건 사후관리의 강화(§185)
- 지방국세청에서 세무서의 민사소송 승소사건 사후관리를 연 2회하도록 하여 소송 이후 사후관리가 철저히 관리되도록 조문신설
○ 체납자의 재산은닉혐의 있는 친·인척에 대한 금융거래정보 조회 범위 및 절차 규정 신설(§186)
- 금융실명거래 및 비밀보장에 관한 법률 제4조 제1항 제2호의 개정에 금융거래정보 조회가 가능한 친·인척에 대한 범위와 금융거래정보 조회의 절차 규정 마련
□ 환급계좌 신고·관리 절차 정비(§59)
○ 현재 전산 시스템 상의 환급계좌 신고·관리 절차를 반영
- 세목별로 환급계좌를 달리 신고할 수 있으며 세목별 계좌가 모든 세목으로 신고된 계좌보다 우선 적용됨을 명시
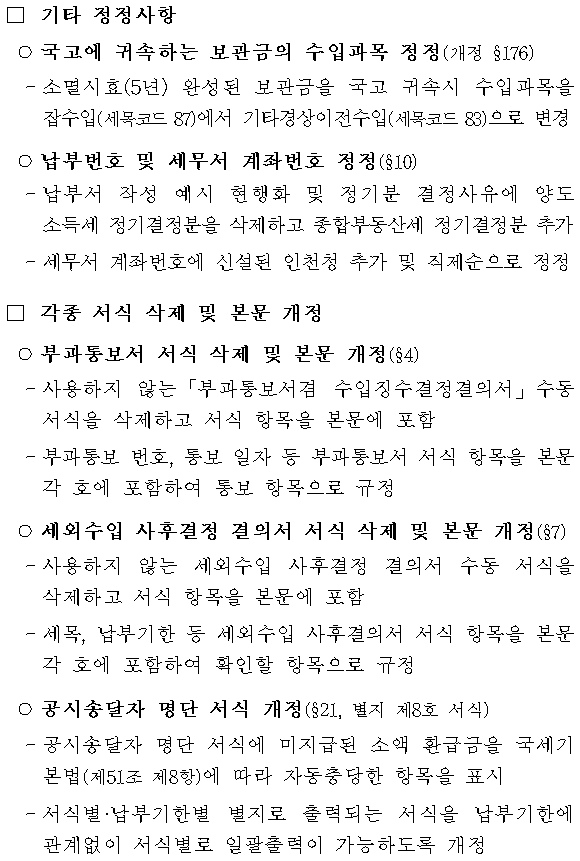
□ 기타 정정사항
○ 국고에 귀속하는 보관금의 수입과목 정정(개정 §176)
- 소멸시효(5년) 완성된 보관금을 국고 귀속시 수입과목을 잡수입(세목코드 87)에서 기타경상이전수입(세목코드 83)으로 변경
○ 납부번호 및 세무서 계좌번호 정정(§10)
- 납부서 작성 예시 현행화 및 정기분 결정사유에 양도소득세 정기결정분을 삭제하고 종합부동산세 정기결정분 추가
- 세무서 계좌번호에 신설된 인천청 추가 및 직제순으로 정정
□ 각종서식 삭제 및 본문 개정
○ 부과통보서 서식 삭제 및 본문 개정(§4)
- 사용하지 않는 「부과통보서겸 수입징수결정결의서」 수동 서식을 삭제하고 서식 항목을 본문에 포함
- 부과통보 번호, 통보 일자 등 부과통보서 서식 항목을 본문 각 호에 포함하여 통보 항목으로 규정
○ 세외수입 사후결정 결의서 서식 삭제 및 본문 개정(§7)
- 사용하지 않는 세외수입 사후결정 결의서 수동 서식을 삭제하고 서식 항목을 본문에 포함
- 세목, 납부기한 등 세외수입 사후결의서 서식 항목을 본문 각 호에 포함하여 확인할 항목으로 규정
○ 공시송달자 명단 서식 개정(§21, 별지 제8호 서식)
- 공시송달자 명단 서식에 미지급된 소액 환급금을 국세기본법(제51조 제8항)에 따라 자동충당한 항목을 표시
- 서식별·납부기한별 별지로 출력되는 서식을 납부기한에 관계없이 서식별로 일괄출력이 가능하도록 개정
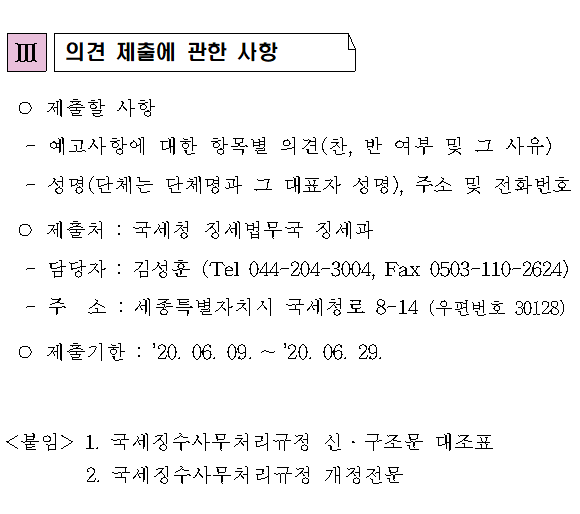
Ⅲ 의견 제출에 관한 사항
○ 제출할 사항
- 예고사항에 대한 항목별 의견(찬, 반 여부 및 그 사유)
- 성명(단체는 단체명과 그 대표자 성명, 주소 및 전화번호
○ 제출처 : 국세청 징세법무국 징세과
- 담당자 : 김성훈 (Tel 044-204-3004, Fax ..
 이 누리집은 대한민국 공식 전자정부 누리집입니다.


